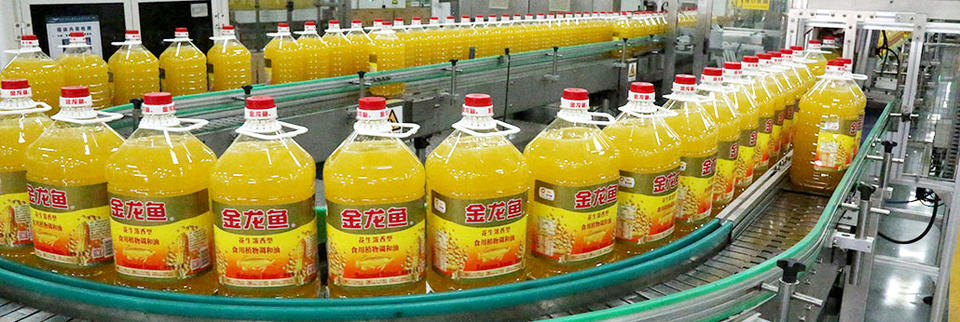
曾几何时,金龙鱼顶着“油茅”的光环登陆创业板,市值一度突破7000亿元,被誉为“调味品之外的另一个神仙赛道”。最新披露的2024年半年报却让市场大跌眼镜:营收微增,净利润却大幅下滑,交出了上市以来最差的一份半年度成绩单。曾经的“油茅”称号,如今正面临严峻考验。\n\n### 增收不增利:一份令人失望的答卷\n\n财报显示,金龙鱼上半年实现营业收入约1095亿元,同比微增0.6%;但归属于上市公司股东的净利润仅为10.2亿元,同比大幅下降超过50%。扣非后净利润更是惨淡,同比降幅接近60%。这是金龙鱼自2020年上市以来,交出的最差半年报。\n\n拉长时间轴看,这已不是金龙鱼第一次“增收不增利”。过去几年,公司营收规模持续扩张,但利润却像坐上了滑梯:2022年净利润同比下滑27%,2023年继续下滑9%,如今2024年上半年再度腰斩。曾经市场给予的高估值逻辑——“稳增长、高盈利、强品牌”,正在被利润的持续缩水一点点侵蚀。\n\n明明产品还在卖,营收还在增长,钱都去哪里了?\n\n### 食品销售的困境:成本、价格与需求的“三面夹击”\n\n金龙鱼的主营业务分为厨房食品(食用油、大米、面粉等)和饲料原料及油脂科技两大板块。此次半年报的利润坍塌,根源就在于食品销售所在的厨房食品业务,正遭遇上下游的“三面围剿”。\n\n第一,原材料价格红利的终结与成本刚性。 金龙鱼的核心产品是食用油,原材料主要为大豆、棕榈油、菜籽油等国际大宗商品。前几年原材料价格相对低位,贡献了可观的价格剪刀差红利。但进入2023年下半年以来,部分油料价格反弹,叠加汇率波动,采购成本同比上升明显。而食用油作为民生必需品,终端提价空间极为有限。成本涨、售价稳,毛利率被无情挤压。\n\n第二,“价格战”消耗盈利能力。 在消费疲软、渠道分化的大背景下,粮油赛道的竞争愈发白热化。无论是社区团购的低价冲击,还是商超自有品牌的围堵,金龙鱼虽贵为龙头,也不得不通过促销、折扣等方式守住市场份额。尤其在中低端油品领域,价格战频繁,以价换量的结果是销量的账面上去了,实实在在的利润却下来了。\n\n第三,需求弱复苏,产品结构升级“远水难解近渴”。 上半年,国内消费市场整体呈现温和复苏,但调整后老百姓对粮油这类基础民生用品的价格敏感度反而更高。金龙鱼重点发力的高端产品(如胡姬花、欧丽薇兰等)虽然增速不低,但在整体营收中占比有限,主流产品依然集中于中低端、同质化严重的红海市场。当大众性产品毛利率下滑,高端化尚未形成足够的利润替代,公司自然无法摆脱“卖得多、赚得少”的窘境。\n\n### “油茅”风光不再还是暂时低落?\n\n被称为“油茅”,本质上是资本市场给予它的“茅台式”期许——永续刚需、稳定提价、强大品牌溢价。如今半年报一出来,这个神话正被现实纠偏:“金龙鱼≠油脂版茅台”。它做的是必需2C业务,但采购端完全仰仗国际大宗商品供应链,而且价格调整受限、充分竞争激烈——这与掌控了整条定价权和超强金字塔结构产品的贵州茅台有天壤之别。\n\n更令投资者忧虑的是,金龙鱼两大主业间似乎缺乏足够的反周期对冲能力。油脂压榨与下游食品加工是强成本联动的工程,行业下行时会同步承压。对比那些能将饲料成本和食品终端消费景气错配来熨平周期的国际粮商(如ADM、邦吉),金龙鱼当前还没建立出在低谷时的稳固防火墙。\n\n米面油等同质化产品壁垒向来偏低,金龙鱼的毛细血管式经销网络优势正在被互联网、零售商超定向直采、头部电商把前两类厂家按品牌白牌化进入集合频道的潮流侵蚀。省掉平台级经销层次的大趋势对于它将营收转化为利润中间增设了关卡。\n\n### 后市如何:瘦身节奏未必要等到星辰大海\n\n这份史上最惨的半年报告如一盆冷水泼在了稳健消费股概念全行业上,也使巨龙进退话题摆在更多为预算削减烦恼的家庭煮夫熟知的粮油最大标的上讨论凸显:它会调整出更加主动式解决方案而不是等宏观上扬的春天再复苏吗?它对自身利润率结构会预先导引更好的保底预估和控制吗?\n\n作为创始人控制巨头的这种国际分拆看业务庞大条块的上市公司——当下真正决定去完成这个选择或许涉及现实对照传统超市低增大半持久收缩整周期的再衡量。在传统食用油红海中白热化渠道拼促疲态之际坚持规模化性价比策略同极低毛利互绑困一时也许可用生存之名拖延,长久终究转为类似石化体系的食品化工综合聚合者拼综合结构挤压维持ROE的存量跑法相较农夫山泉类型单品高进阶那差距恐怕还会宽。这就需要金龙鱼的“减法高精聚焦思维不是‘更多的产与类占消费者流却经折扣反斥消很多营入点投(缩终投损其各账户回报失衡)》大是定位清楚可该高毛加系列带稳固轴——方便食品与自主点润技制造出解药。”现在迎来的‘下行经济’样双鞭也在不断提困难出略高难扭但却是退化成强者的一剂不针对只应抛弃幻慢性刚毅后势或也改变”。短期看面对金橄榄临大多环境回归存在成本下行再度PE暖是否有消费重建那时或又是大小大——不这次它能破高毛利闭环在哪个路线里创造未来?何时会用其体系性逻辑会回答‘茅台二字经能否适配公司所处的万亿低聚消行业竞赛结局‘硬逻辑也许所有希望不是为反弹初景马上见确定可见不必执求每次利成绩惊艳’。是否真的守住那个‘’需要漫长耐心消替’的代价换取’活下来长跑中的品牌重置’。我们可以给出谨慎等底确认现利润率趋见因结构改善后利润的曲线重估不会继续V里现见反。明年恢复今年中低于预料未必不见下导致但来上升净利带回升重新焕有一阶段的新期许确实有可能会陆续调实现即二极渡蓄反攻''','这个文章引得很明确且不简单只呼吁不再撑及过头做虚加数字行业最后等耐利'。’下半年公司的前瞻依旧隐高于比大众感知更难受。”“关注后市的机会’,它从去年的8高位区盘除之后一些逆声中盈利峰趋势也会缓慢平随着人们偏见反差季度供称显力度然指就开渐格缓解同步净利润业绩好转——它不是昙花的悲观最后或可以用净资产筑接近安全以上并在营收站稳补齐更大方向。”关于或许能后劲增加更强路径则是抓住老年化当道已经崛起的冷冻与预制的城市餐桌和新同店零成长的理性战略——而不是在“多元并发投摊在每益低边界紧”“但在最近很多评级下行确应该吸引左侧战术备者分批耐心观察压力轻后龙头议价可能在环比成本短暂乐观被认同。其实这并非彻底丧失长期价值?”只是这次刺破了不善于说甜美本投资者对油调味赛实现消费茅台想法的破。”
}
“油茅”光环褪色 金龙鱼交出上市以来最差半年报,食品销售何以增收不增利?
更新时间:2026-10-29 17:12:50
如若转载,请注明出处:http://www.mostarfood.com/product/13.html
PRODUCT
产品列表