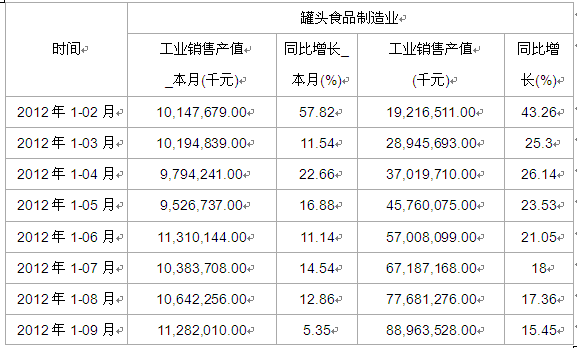
2012年1-9月,罐头食品制造业销售产值整体保持增长态势,月度数据呈现出一定的波动性,但行业基本面稳健。以下基于各月销售产值数据展开分析。
一、月度销售产值走势
1-9月,罐头食品制造业销售产值累计完成情况良好,各月产值同比均实现正增长。其中,1-2月受春节假期影响,生产天数减少,销售产值相对较低,但同比增幅仍较为可观;3月起随着企业复工和市场需求回升,产值快速反弹,环比大幅增长;4-5月进入春季生产旺季,销售产值维持较高水平;6月受气温升高及部分原料供应影响,增速略有放缓;7-8月夏季消费需求增加,行业销售产值再次走高;9月随着中秋、国庆双节备货启动,产值达到前三季度较高水平。
分季度看,一季度销售产值占前三季度总量约31%,二季度约占34%,三季度约占35%,呈现逐季提升的态势,反映出行业景气度稳步回升。
二、主要影响因素分析
- 原料供应:2012年农产品价格总体平稳,番茄、蘑菇、竹笋等主要罐头原料供应充足,为行业生产提供了保障;但部分区域性原料价格波动对个别品类成本造成一定压力,未对整体产值增长构成显著拖累。
- 市场需求:国内市场方面,随着居民消费水平提升和休闲食品需求增长,罐头食品内销市场持续扩大;国际市场方面,出口订单保持稳定,尤其对欧美、东南亚等地区的罐头出口同比增长明显,拉动行业销售产值上升。
- 政策环境:国家继续加大食品行业监管力度,推动行业规范化发展,部分小型企业落后产能退出,一定程度上促进了订单向优势企业集中,带动行业整体产值和质量同步提升。
三、区域表现特点
从区域分布看,山东、福建、浙江、湖南等传统罐头生产大省销售产值占全国比重较高,增速也高于全国平均水平;中西部地区如四川、云南等地依托特色农产品原料优势,罐头制造业发展较快,销售产值增速领先。东部地区企业依靠技术升级和品牌建设,产品附加值提升,产值贡献稳定。
四、趋势展望
2012年前三季度罐头食品制造业销售产值保持平稳较快增长,预计四季度在节日消费拉动和出口订单支撑下,行业销售产值将继续保持增长。但需关注原料价格波动、国际贸易环境变化以及食品安全监管趋严等因素对中小企业的影响,建议企业加强成本控制和产品创新,以应对市场变化。